Septiembre no es solamente el mes en el que muchas explotaciones de Castilla-La Mancha cierran unas campañas y comienzan a preparar las siguientes. También marca una fecha importante en el calendario del seguro agrario, especialmente para agricultores de cereal, frutos secos y olivar.
Desde comienzos de septiembre está abierto el periodo para contratar las opciones de aseguramiento más amplias de los cultivos herbáceos extensivos para la cosecha 2027. También comienza la contratación de frutos secos, como almendro y avellano, y de los módulos de otoño del olivar.
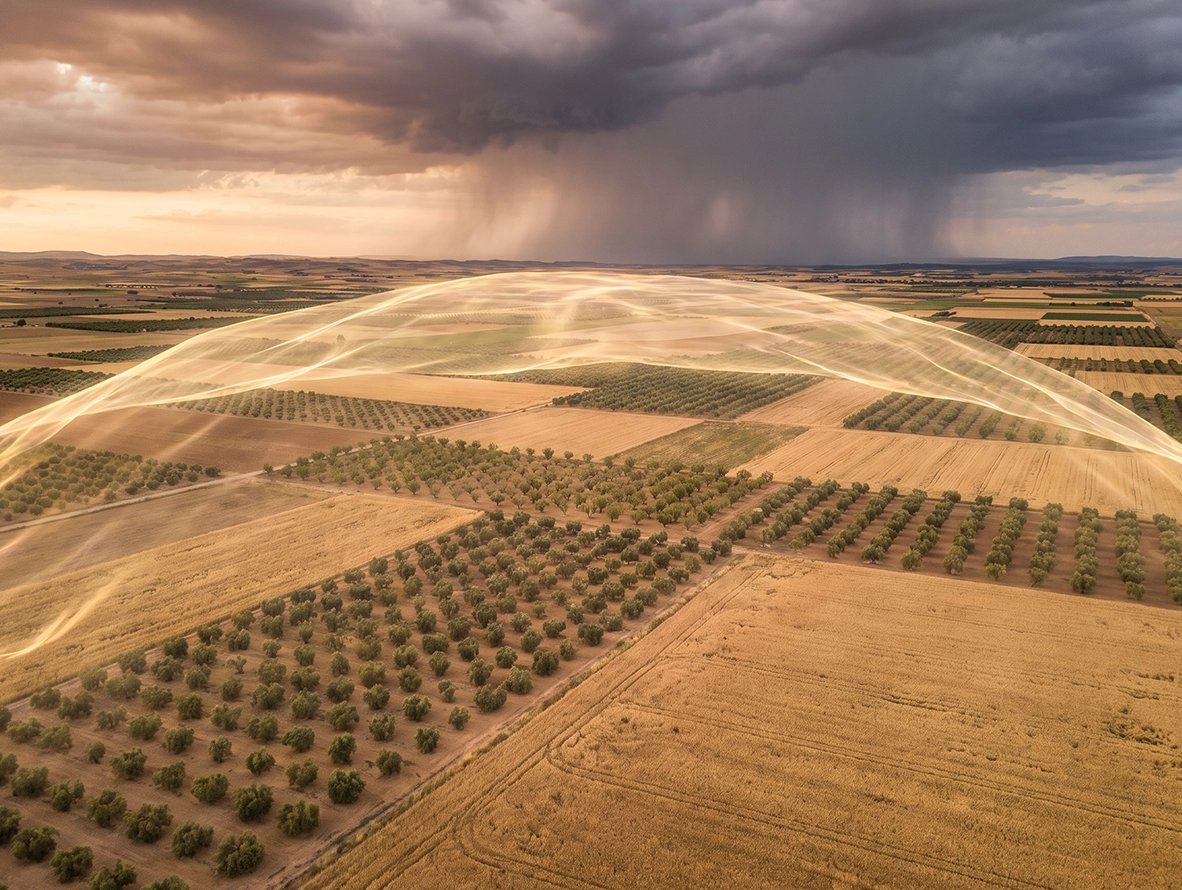
Para el agricultor castellanomanchego es una decisión especialmente relevante. La combinación de secano, altas temperaturas, irregularidad de las precipitaciones y episodios tormentosos hace que una explotación pueda enfrentarse, incluso dentro de una misma campaña, a riesgos aparentemente opuestos: sequía y pedrisco, falta de nascencia y lluvias intensas, incendio o daños ocasionados por fauna.
Las cifras de 2026 permiten dimensionar ese riesgo. Solo el cereal de invierno ha cerrado la campaña con más de 64 millones de euros en indemnizaciones a escala nacional, mientras que la estimación para el conjunto de cultivos herbáceos se aproxima actualmente a los 83 millones.
Por eso septiembre es un buen momento para revisar la explotación, conocer las fechas de contratación y determinar qué modalidad se adapta realmente a cada cultivo.
En Globalcampo ya adelantamos la apertura de estos plazos en nuestro artículo sobre el seguro de herbáceos, frutos secos y olivar. Ahora vamos un paso más allá: ¿qué debe tener en cuenta un agricultor de Castilla-La Mancha antes de asegurar la próxima campaña?
El seguro agrario gana importancia ante campañas cada vez más variables
Asegurar una explotación no evita una sequía, una helada o una tormenta de pedrisco.
Su función es diferente: limitar las consecuencias económicas que determinados riesgos cubiertos pueden tener sobre la explotación, de acuerdo siempre con las condiciones, garantías, franquicias y módulos contratados.
La campaña 2026 ofrece un buen ejemplo.
Las precipitaciones han presentado una distribución muy desigual, tanto geográficamente como a lo largo del año. Esto ha provocado daños por sequía y, simultáneamente, pérdidas relacionadas con fenómenos tormentosos. Los cultivos herbáceos también han registrado siniestros asociados a fauna e incendios.
Castilla-La Mancha no ha quedado al margen. Durante julio, por ejemplo, Agroseguro identificó efectos de sequía, asurado y reducción del llenado del grano en varias comunidades, incluida Castilla-La Mancha, además de episodios de pedrisco e incendios.
Esto es especialmente importante para una comunidad donde conviven grandes superficies cerealistas de secano con olivar, almendro, cultivos industriales, leguminosas, girasol y numerosas producciones de regadío.
La pregunta, por tanto, no debería ser únicamente cuánto cuesta asegurar.
También hay que valorar qué parte de la capacidad económica de la explotación queda expuesta si llega una campaña adversa.
¿Qué seguro agrario se puede contratar desde septiembre?
El comienzo de septiembre abre una ventana especialmente relevante para tres grandes grupos de cultivos: herbáceos extensivos, frutos secos y olivar.
Son producciones con un peso considerable en el campo castellanomanchego.
Cultivos herbáceos extensivos: asegurar ahora la cosecha 2027
Agroseguro abrió el 2 de septiembre el periodo para asegurar la cosecha 2027 de cultivos como:
- trigo;
- cebada;
- avena;
- centeno;
- arroz;
- girasol;
- maíz;
- garbanzo;
- lenteja;
- judía, entre otras producciones.
En el caso de los cultivos de secano, los módulos 1 y 2 incluyen entre sus coberturas riesgos como sequía, asurado, pedrisco, no nascencia, no implantación, incendio o fauna, según las condiciones aplicables a cada modalidad.
Esto tiene especial relevancia en Castilla-La Mancha.
El cerealista está tomando decisiones sobre la próxima sementera cuando todavía tiene muy presente lo sucedido durante la campaña anterior. La contratación del seguro debería incorporarse a esa planificación de otoño igual que la elección de semilla, las rotaciones, los costes previstos o la estrategia de fertilización.
64 millones de euros de indemnización en cereal de invierno
Las cifras aportadas por Agroseguro permiten entender la dimensión económica de los riesgos.
El cereal de invierno cerró la campaña 2026 con más de 64 millones de euros en indemnizaciones, prácticamente abonadas cuando se publicó el balance de comienzos de septiembre.
Si se amplía el análisis a toda la línea de cultivos herbáceos, la estimación asciende actualmente a unos 83 millones de euros, incluyendo producciones como maíz y girasol que todavía no habían terminado su campaña.
No existe, además, un único riesgo dominante todos los años.
En las últimas campañas han destacado especialmente sequía y tormentas de elevada intensidad, sobre todo las acompañadas de pedrisco.
El precedente más extremo continúa siendo 2023.
Aquella campaña generó más de 475 millones de euros en indemnizaciones para estas producciones, de los cuales más de 417 millones correspondieron únicamente a daños en cultivos herbáceos provocados por la histórica sequía.
Son cifras que explican por qué el seguro agrario debe analizarse como una herramienta de gestión del riesgo y no únicamente como otro gasto de campaña.
Frutos secos: almendro y avellano también abren contratación
Septiembre también abre el periodo de contratación del seguro de frutos secos para almendro y avellano.
En este caso se contemplan, según modalidad y condiciones contratadas, riesgos como pedrisco, helada, sequía y determinados riesgos excepcionales, entre ellos lluvia, inundación, incendio o viento.
Para Castilla-La Mancha, el interés es evidente por el peso creciente del almendro.
El comportamiento de 2026 vuelve a demostrar que un cultivo leñoso tampoco está al margen de los episodios meteorológicos extremos.
Agroseguro estima actualmente alrededor de 12 millones de euros en indemnizaciones por los daños de la cosecha de frutos secos, fundamentalmente relacionados con fenómenos tormentosos.
Conviene aquí realizar una precisión respecto al pistacho.
Aunque es uno de los cultivos que más está creciendo en Castilla-La Mancha, no debe darse por hecho que el seguro de frutos secos abierto en septiembre funciona para pistacho exactamente igual que para almendro y avellano. Las producciones asegurables y condiciones dependen de la línea vigente.
Por ello, si la explotación tiene pistacho, lo recomendable es comprobar específicamente la posibilidad y condiciones de aseguramiento aplicables antes de planificar la cobertura.
Seguro del olivar: septiembre también es un mes importante
El tercer gran protagonista es el olivar.
Para la campaña actual, los módulos otoñales 1A y 2A tienen abierto su periodo de contratación entre el 1 de septiembre y el 30 de noviembre de 2026. Estas modalidades tienen carácter bienal, es decir, permiten asegurar dos cosechas consecutivas.
Las coberturas contemplan, según el módulo y las condiciones correspondientes, riesgos como sequía, pedrisco, lluvia, helada, viento o incendio.
De nuevo encontramos cifras que justifican prestar atención.
La estimación provisional de indemnizaciones correspondiente a la campaña de olivar supera actualmente los 5,5 millones de euros a escala nacional.
Para Castilla-La Mancha, segunda gran región olivarera española por superficie, el análisis del seguro debería formar parte de la planificación económica de la explotación.
Especialmente porque dos parcelas de olivar pueden tener exposiciones al riesgo completamente distintas dependiendo de ubicación, variedad, sistema productivo, disponibilidad de riego y características de la explotación.
Atención a las fechas: contratar tarde puede tener consecuencias
Uno de los errores que conviene evitar es pensar que todas las producciones tienen la misma fecha límite.
No existe una única fecha de contratación válida para todos los agricultores.
Cultivo, módulo, ubicación geográfica y modalidad pueden modificar los plazos.
En cultivos herbáceos existe además una cuestión económica que merece atención.
Los productores que contrataron los módulos 1 o 2 de secano en el plan anterior y vuelvan a suscribirlos para la cosecha 2027 pueden obtener una bonificación del 5 % si formalizan la renovación antes del 30 de septiembre, 31 de octubre o 15 de noviembre, dependiendo del ámbito y del cultivo.
Por tanto, esperar hasta el último momento no siempre es una buena estrategia.
Antes de contratar conviene revisar fechas, coberturas y características de la explotación con un profesional que pueda determinar qué alternativa se adapta mejor a cada caso.
Las ayudas reducen el coste del seguro agrario
Otro elemento fundamental es la subvención pública.
El 47.º Plan de Seguros Agrarios Combinados cuenta en 2026 con un presupuesto estatal de 315 millones de euros destinado a subvencionar la contratación de pólizas. El sistema ofrece además un apoyo diferenciado a jóvenes agricultores, profesionales y titulares de explotaciones prioritarias.
Las subvenciones dependen de la línea, módulo y características del asegurado, por lo que no resulta correcto hablar de un porcentaje único aplicable a cualquier explotación.
En el caso de los jóvenes agricultores existe un tratamiento reforzado dentro del sistema de subvenciones. ENESA establece porcentajes diferenciados en función de la línea y modalidad contratadas.
A ello se añade el apoyo autonómico.
Para el Plan 2026, Castilla-La Mancha contempla subvenciones complementarias en diferentes líneas agrícolas. Por ejemplo, Agroseguro recoge aportaciones autonómicas para herbáceos extensivos, frutos secos, uva de vino, olivar y otras producciones, aunque los porcentajes y módulos subvencionados varían entre líneas.
La prima final que soporta cada agricultor, por tanto, debe calcularse caso por caso.
Jóvenes agricultores: revisar las ayudas antes de contratar
Los agricultores jóvenes deberían prestar especial atención a este punto.
El 47.º Plan mantiene un sistema reforzado para determinados colectivos prioritarios y el Ministerio señala que jóvenes, agricultores profesionales y titulares de explotaciones prioritarias pueden alcanzar niveles de apoyo elevados cuando se combinan las subvenciones estatales y autonómicas, siempre dentro de los límites aplicables.
Esto significa que comparar únicamente la prima comercial antes de subvenciones puede proporcionar una imagen equivocada del coste real.
Antes de descartar una cobertura por precio es recomendable conocer qué subvenciones corresponden realmente a la explotación.
Si ocurre un siniestro, hay siete días para comunicarlo
Contratar correctamente es solamente la primera parte.
Después hay que saber cómo actuar cuando ocurre un daño.
Las condiciones generales de los seguros agrícolas establecen que el tomador, asegurado o beneficiario debe comunicar el siniestro dentro de los siete días desde que tuvo conocimiento del mismo, sin perjuicio de las particularidades que puedan establecer las condiciones específicas correspondientes.
Esto hace recomendable actuar rápidamente.
Tras una tormenta de pedrisco, incendio u otra incidencia cubierta, conviene recopilar desde el primer momento toda la información disponible:
- fecha y hora aproximada del episodio;
- parcelas afectadas;
- cultivo y estado fenológico;
- fotografías de los daños;
- superficie presumiblemente afectada;
- datos meteorológicos disponibles;
- labores realizadas antes y después del siniestro;
- cualquier otra información solicitada para tramitar correctamente el parte.
No se trata de sustituir la peritación profesional, sino de conservar información útil sobre lo ocurrido en la explotación.
¿Qué ocurre si llega la recolección antes de la peritación?
Esta cuestión también merece especial atención.
En determinadas circunstancias, cuando llega el momento previsto para recolectar y todavía no se ha realizado la peritación o existe un procedimiento pendiente, las condiciones del seguro pueden obligar a dejar muestras testigo.
Las características concretas de esas muestras dependen de la línea asegurada. Existen condiciones especiales que especifican tamaño, distribución y representatividad, y su incumplimiento puede tener consecuencias sobre la indemnización.
Por ello, ante un siniestro, no debería recolectarse o modificarse una parcela afectada sin comprobar previamente qué establecen las condiciones de la póliza y las indicaciones recibidas de Agroseguro.
La prudencia aquí puede evitar problemas posteriores durante la valoración.
Los datos de la explotación pueden facilitar la documentación del siniestro
La digitalización aporta una ventaja adicional.
Una estación meteorológica situada cerca de las parcelas puede conservar información sobre lluvia, temperatura, viento u otras variables asociadas al momento en que ocurrió un episodio adverso.
Del mismo modo, un cuaderno de campo digital permite mantener ordenados los registros de la explotación.
Con herramientas como Globalcampo, el agricultor puede centralizar información sobre parcelas, labores e incidencias y conservar un histórico que facilite reconstruir qué ocurrió antes y después de un determinado episodio.
Estos registros no sustituyen la peritación ni acreditan por sí solos el derecho a una indemnización, pero pueden resultar muy útiles para documentar la gestión de la explotación y disponer rápidamente de la información necesaria.
En agricultura, registrar hoy lo ocurrido evita tener que reconstruirlo de memoria meses después.
Secano y regadío: el seguro debe adaptarse a la explotación
Castilla-La Mancha obliga además a distinguir entre dos realidades agronómicas.
En secano, la disponibilidad de agua constituye uno de los principales factores limitantes. La irregularidad de las precipitaciones puede afectar a nascencia, desarrollo vegetativo, llenado de grano y rendimiento final.
Precisamente por ello, los módulos 1 y 2 abiertos para herbáceos de secano incluyen entre sus riesgos asegurables la sequía y el asurado, además de otras adversidades.
En regadío, disponer de agua no elimina el riesgo.
Pedrisco, heladas, viento, inundaciones, incendios y otros fenómenos pueden afectar igualmente a la producción dependiendo del cultivo y de la cobertura contratada.
Por eso no existe un seguro agrario universalmente mejor.
La cobertura adecuada es la que responde a los riesgos reales de cada explotación.
Asesoramiento especializado: entender qué estamos contratando
Precisamente por la cantidad de variables que intervienen, el asesoramiento adquiere especial importancia.
Globalcaja recuerda la importancia de contar con un seguro agrario adecuado para ayudar a mantener la estabilidad y rentabilidad de las explotaciones cuando se producen siniestros cubiertos.
A través de sus oficinas, Globalcaja ofrece asesoramiento sobre plazos, módulos y coberturas, apoyándose en su conocimiento del sector agropecuario y de las explotaciones agrarias de Castilla-La Mancha.
Este acompañamiento puede resultar especialmente útil cuando hay que comparar alternativas que aparentemente son similares pero presentan diferencias en coberturas, franquicias, rendimientos asegurables, fechas o subvenciones.
El objetivo no debería ser simplemente contratar una póliza.
Debe ser entender qué estamos protegiendo, frente a qué riesgos y en qué condiciones.
Checklist antes de contratar el seguro agrario
Antes de cerrar la contratación de la nueva campaña conviene revisar cinco cuestiones básicas:
- comprobar el plazo específico correspondiente al cultivo y municipio;
- comparar los módulos y conocer exactamente qué riesgos cubre cada uno;
- verificar rendimientos, superficies y datos declarados;
- consultar las subvenciones y bonificaciones aplicables;
- revisar las obligaciones que tendrá el agricultor si posteriormente se produce un siniestro.
Una póliza debe formar parte de la planificación económica de la campaña.
No debería convertirse en un trámite realizado apresuradamente unos días antes del cierre.
Septiembre, momento para proteger la próxima campaña
El comienzo de la contratación del seguro agrario llega en un momento especialmente oportuno para el campo de Castilla-La Mancha.
Mientras se prepara la sementera, terminan determinadas cosechas y se planifican las labores de otoño, también es el momento de decidir cómo gestionar los riesgos de la siguiente campaña.
Los datos recientes justifican prestar atención.
Más de 64 millones de euros en indemnizaciones en cereal de invierno en 2026, cerca de 83 millones estimados para el conjunto de herbáceos, 12 millones en frutos secos y más de 5,5 millones en olivar muestran que las adversidades meteorológicas tienen una traducción económica directa sobre las explotaciones.
La sequía continúa siendo una amenaza fundamental para el secano, pero no es la única. Pedrisco, heladas, incendios, fauna y otros fenómenos pueden alterar las previsiones de una campaña en cuestión de horas.
Para el agricultor manchego, la respuesta pasa cada vez más por combinar prevención, información, registros y una estrategia adecuada de aseguramiento.
Contratar a tiempo, conocer las coberturas, aprovechar las ayudas disponibles y saber cómo actuar ante un siniestro puede marcar una diferencia considerable.
Porque el seguro agrario no decide cómo será la próxima campaña.
Pero sí puede ayudar a decidir cómo afrontará económicamente la explotación una campaña adversa.